Nesten alle nye personbiler som selges i Norge er nå elektriske, men bak rekordandelene skjer langt større endringer. Kundene flytter seg mellom merkene, kinesiske produsenter henter stadig flere kjøpere fra Europa, prispress og finansieringskampanjer påvirker bilvalget – og den eksisterende bilparken elektrifiseres langt saktere enn nybilsalget. OFVs Bilkvartalet for tredje kvartal ga et uvanlig bredt bilde av hvor norsk bilhold står høsten 2026.
Opplysningsrådet for veitrafikken samlet tirsdag 6. oktober bransjefolk, organisasjoner og presse til Bilkvartalet Q3. Programmet strakte seg fra ferske registreringstall og en ny analyse av kundelojalitet til priser, finansiering, elektriske varebiler, unge bilbrukere og en framskriving av den norske personbilparken helt frem til 2040.
Det ga også et nytt perspektiv på den norske elbilhistorien. Målt i nybilsalg er overgangen nærmest fullført. Målt i bilene som faktisk befinner seg på norske veier, er Norge fortsatt midt i omstillingen.
Nybilsalget har hentet seg inn – og er nesten helt elektrisk
Ved utgangen av september var det registrert 115 196 nye personbiler så langt i 2026. Det er 1,7 prosent flere enn på samme tidspunkt i fjor, men årsutviklingen skjuler store forskjeller mellom kvartalene.
Første kvartal endte 14 prosent under fjoråret etter den ekstraordinært sterke avslutningen på 2025. OFV knytter mye av utslaget til endringene i momsfritaket, som flyttet en del bilkjøp frem i tid. Andre kvartal lå rundt fem prosent over året før, før veksten økte til rundt 11 prosent i tredje kvartal.
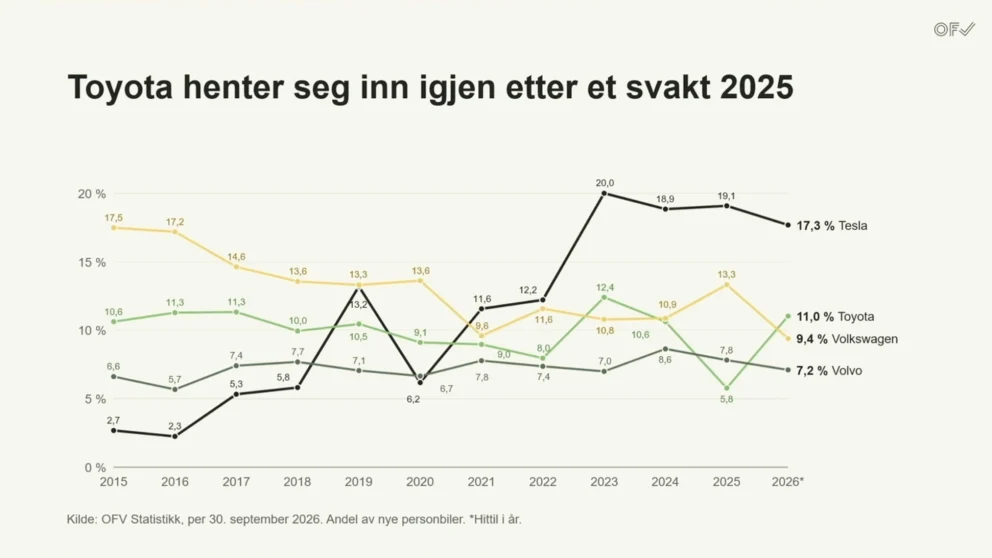
September ble særlig sterk. Tesla holder fortsatt førsteplassen blant merkene med rundt 20 000 biler så langt i år, selv om registreringene ligger åtte prosent lavere enn i 2025. Toyota har samtidig passert Volkswagen etter en vekst på 62 prosent, mens Volkswagen er ned 28 prosent. XPeng har nesten doblet volumet med en økning på 98 prosent, og Kia ligger 57 prosent over fjoråret.
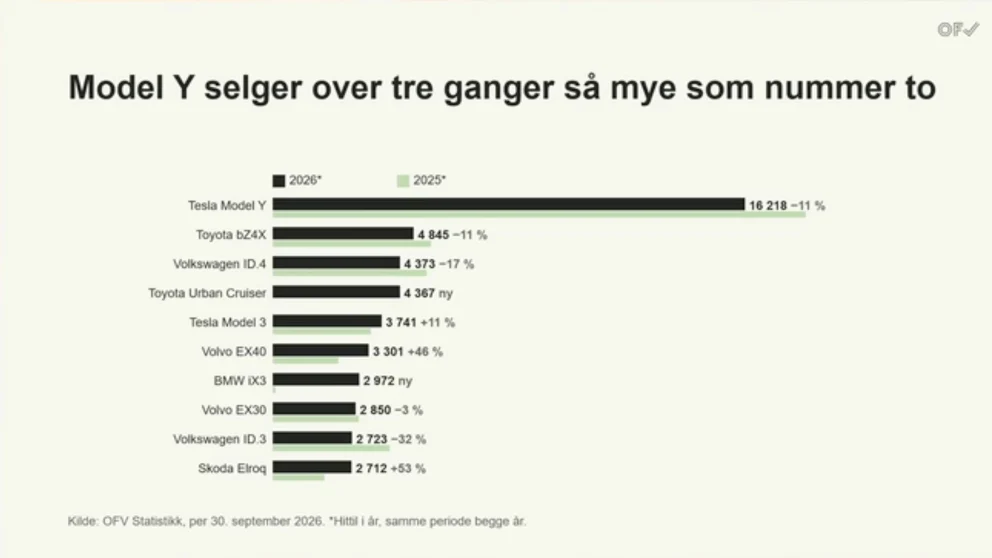
Tesla Model Y beholder en særstilling også på modellnivå. Til tross for en nedgang på 11 prosent er registreringsvolumet omtrent tre ganger så høyt som for modellen på andreplass. Toyota Urban Cruiser og nye BMW iX3 har kommet inn på topplistene, mens Skoda Elroq og Volvo EX40 ble trukket frem med vekst på henholdsvis 53 og 46 prosent.
Men drivlinjedebatten er i ferd med å forsvinne fra selve nybilmarkedet. OFV oppsummerte situasjonen enkelt: 98 av 100 nye personbiler er elektriske. Blant privatkundene er andelen 99,1 prosent. I de fleste fylkene ligger elbilandelen mellom 97 og 99 prosent.
Det betyr at elektrifiseringen av nye personbiler ikke lenger først og fremst er et fenomen i Oslo eller de største byene. Forskjellene mellom fylkene er blitt små, og bensin- og dieselbiler har i praksis fått en marginal rolle blant nye personbiler.
Andre kjøretøygrupper er langt fra samme nivå. OFV oppga en elektrisk andel på 58 prosent for busser, 56 prosent for varebiler og 24 prosent for lastebiler. Der ligger mye av den neste fasen i transportsektorens elektrifisering.
64 bilmerker slåss om kundene – Kina har gått fra null til en betydelig posisjon
En av de mest interessante delene av Bilkvartalet var ikke den vanlige registreringsstatistikken, men en ny analyse av hva norske privatkunder kjørte før de kjøpte ny bil – og hvor de går når de skifter merke.
Bakgrunnen er en dramatisk utvidelse av tilbudet. OFV viste at det var 33 bilmerker på det norske markedet i 2017. Nå er tallet 64. En stor del av tilveksten består av kinesiske produsenter.
Kinesiske merker har samtidig gått fra praktisk talt null til rundt 17 prosent av det samlede nybilsalget. Ser man bare på private nybilkjøp hittil i 2026, er andelen enda høyere – 19,4 prosent.
OFV har derfor analysert privatpersoner som allerede hadde bil registrert på seg før de kjøpte en ny. Målet var å svare på tre spørsmål: Hvor kommer kundene fra, hvilke konkurrerende merker mister dem – og hvor flinke er produsentene til å beholde sine eksisterende kunder?
Resultatene viser et bilmarked der de tradisjonelle grensene mellom merkene er i rask oppløsning.
Tesla beholder nesten tre av fire kunder
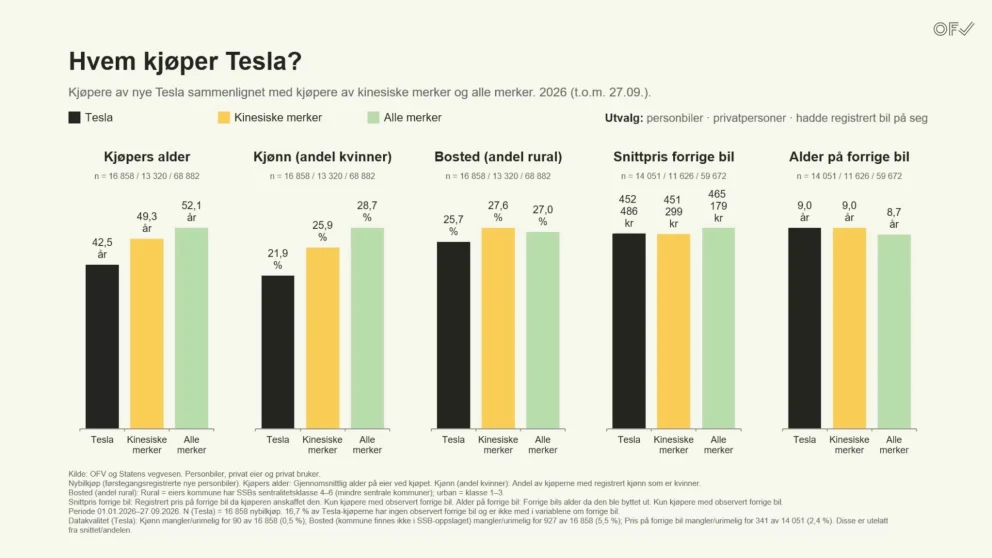
Tesla skiller seg klart ut på kundelojalitet. Av Tesla-eierne som har kjøpt ny bil i 2026, valgte 72,8 prosent Tesla igjen. Ingen av de andre store merkene i OFVs sammenligning er i nærheten.
Toyota følger med 51,8 prosent, mens BMW ligger på 37,5 prosent. For Nissan er andelen bare 19,1 prosent. I Nissans tilfelle er det faktisk flere tidligere eiere som går til Tesla enn som kjøper Nissan på nytt.
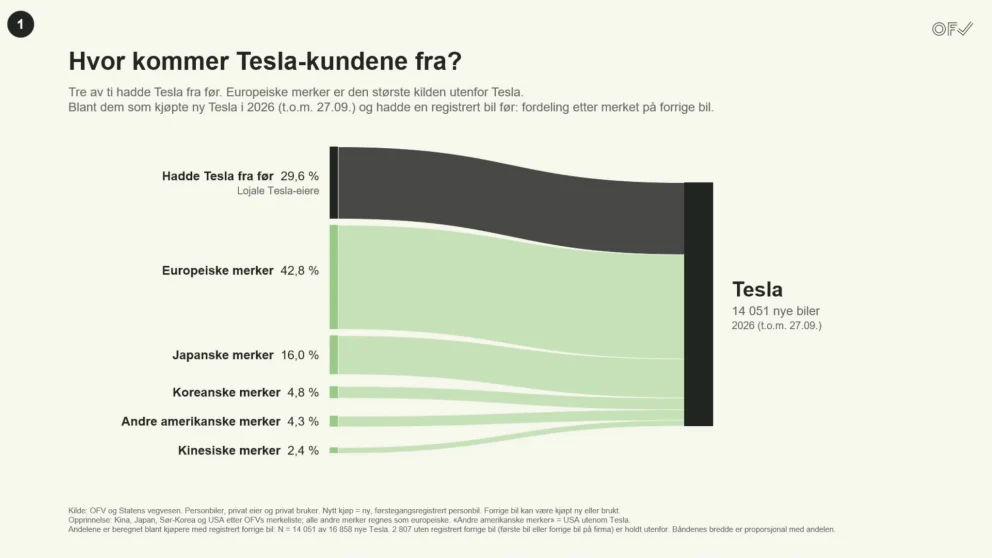
Blant dem som kjøper en ny Tesla er 29,6 prosent allerede Tesla-eiere. 42,8 prosent kommer fra europeiske merker og rundt 16 prosent fra japanske.
Volkswagen er den største enkeltkilden til nye Tesla-kunder: 11,3 prosent av Tesla-kjøperne kjørte Volkswagen tidligere. BMW står for 6,5 prosent og Toyota for 5,4 prosent.
Ser man den andre veien – altså på hvor kundene til hvert merke går når de skifter bil – blir konkurransebildet enda tydeligere. 24,2 prosent av Nissan-eierne som byttet bil gikk til Tesla. Blant Volkswagen-kundene var andelen 22,3 prosent, Audi 22,1 prosent, Ford 21,1 prosent og BMW 20,4 prosent.
Toyota skiller seg ut med en betydelig forbedring. I 2025 gikk 23,4 prosent av Toyota-kundene som skiftet bil til Tesla. I 2026 er andelen redusert til 13,6 prosent. OFV pekte på modelltilgangen som en viktig del av forklaringen: Toyota hadde langt færre konkurransedyktige biler tilgjengelig året før.
Vi har også sett nærmere på denne delen av analysen i vår egen sak om hvorfor Tesla holder best på kundene i Norge.
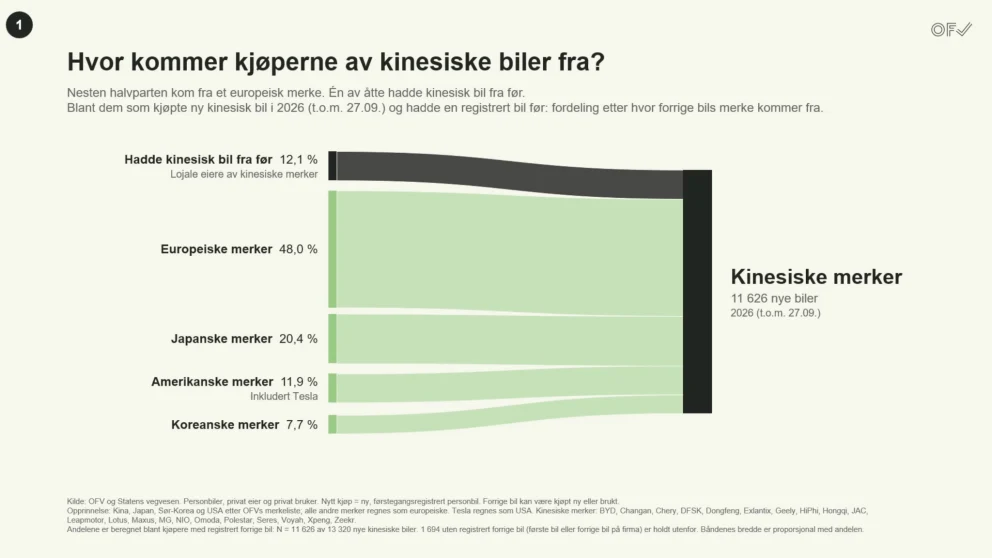
Kinesiske merker henter nesten halvparten av kundene fra Europa
Minst like interessant er hvor kjøperne av kinesiske biler kommer fra. Bare 12,1 prosent hadde et kinesisk merke fra før. Det betyr at veksten i svært liten grad skyldes at den samme gruppen kunder flytter mellom kinesiske produsenter.
48 prosent av kjøperne kom fra et europeisk merke. Rundt 20 prosent hadde tidligere japansk bil. Dermed er det først og fremst de etablerte europeiske produsentene som avgir kunder når kinesiske merker vokser.
Volkswagen er den største enkeltkilden: 10,2 prosent av kjøperne av kinesiske biler hadde Volkswagen fra før. Volvo står for åtte prosent og Tesla for 6,2 prosent.
Tallene blir enda mer talende når man snur analysen. Av Ford-eierne som skiftet bil, valgte 23,6 prosent et kinesisk merke. For Volvo var andelen 21,4 prosent. Toyota ligger langt lavere med 10,4 prosent.
Endringen skjer dessuten raskt. For Ford økte andelen som gikk til et kinesisk merke fra 13,7 prosent i 2025 til 23,6 prosent i år. De fleste merkene OFV analyserte viser samme retning.
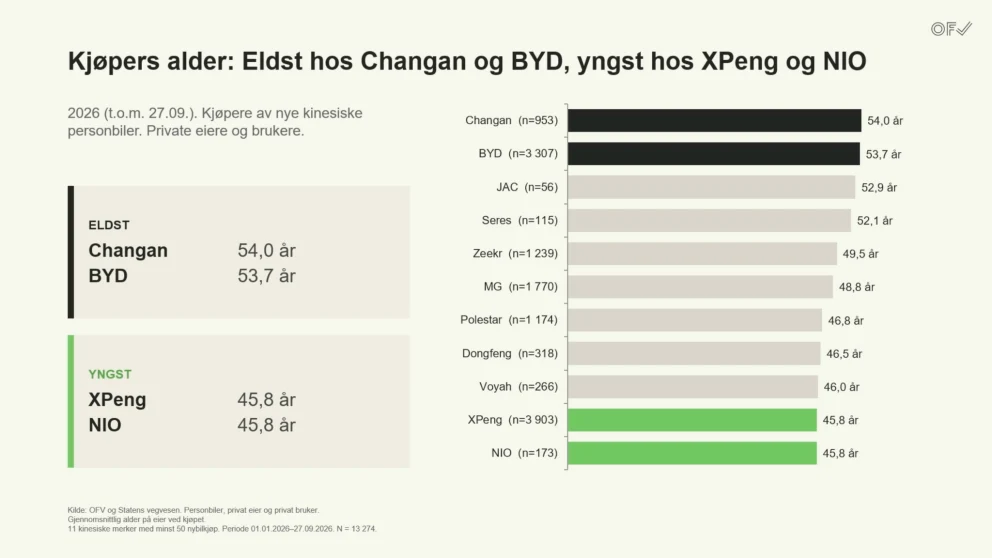
Det utfordrer forestillingen om «kinesisk bil» som ett homogent segment. Kundene varierer betydelig mellom produsentene. Gjennomsnittsalderen blant kjøpere av Changan og BYD ble oppgitt til henholdsvis 54,0 og 53,7 år, mens XPeng- og Nio-kjøperne ligger på 45,8 år.
Også bilene kundene kommer fra varierer. Kjøpere som går til Zeekr befinner seg høyere i prisbildet for sin tidligere bil enn de som velger flere av de rimeligere kinesiske merkene. OFV mener slike forskjeller viser at kinesiske produsenter allerede er i ferd med å etablere tydelig forskjellige posisjoner – fra mer folkelige alternativer til premiumprodukter.
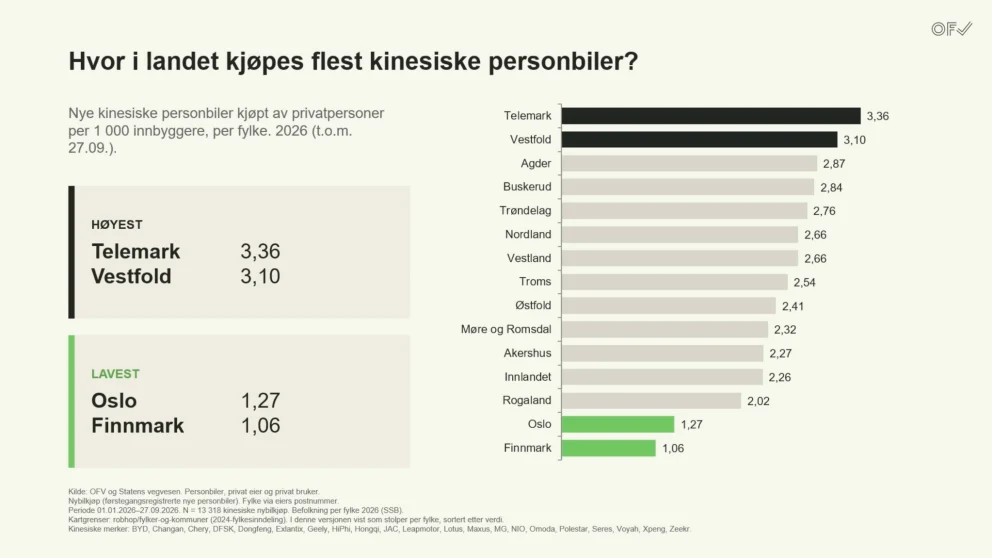
Geografien varierer også. Korrigert for innbyggertall fant OFV den høyeste utbredelsen av kinesiske personbiler i Telemark og Vestfold, mens Oslo og Finnmark lå lavest. Distribusjonsnett og lokale forhandlerstrukturer kan være en del av forklaringen.
Er Norge verdens tøffeste bilmarked?
Den nye analysen ble fulgt av en paneldiskusjon med blant andre Geir Inge Stokke fra OFV, Stig Morten Nilsen fra Norges Bilbransjeforbund, Harald J. Andersen fra Bilimportørenes Landsforening og Atle Tuverud fra Bilforlaget.
Spørsmålet var om Norge nå har verdens tøffeste bilmarked. Panelet var ikke enig om svaret, men diskusjonen viste hvorfor situasjonen skiller seg ut internasjonalt.
Norge har et nybilmarked som er elektrifisert i en grad ingen andre store markeder er i nærheten av. Tesla har gjennom mange år bygget en uvanlig sterk posisjon. Samtidig møter kinesiske produsenter norske kunder uten de samme tilleggstollene som gjelder i EU, og antallet merker og modeller har økt kraftig.
Forbrukeren får dermed et enormt utvalg, mens produsenter og forhandlere kjemper om den samme kunden med pris, utstyr, finansiering, teknologi og service.
Under diskusjonen ble Tesla brukt som eksempel på hvordan selve bilproduktet har endret seg. Geir Inge Stokke sammenlignet overgangen med mobiltelefonmarkedet: Tesla har i større grad behandlet bilen som et teknologiprodukt som utvikler seg gjennom programvare og OTA-oppdateringer. Når en kunde bytter fra én Tesla til en annen, blir også den digitale overgangen langt mer sømløs enn ved et tradisjonelt bilbytte.
Harald J. Andersen pekte samtidig på at yngre bilkjøpere legger vekt på andre egenskaper enn tidligere generasjoner. Teknologi, programvare og digitale tjenester får større betydning, og det kan endre hva som skaper lojalitet til et bilmerke.
Forhandleren er likevel langt fra ute av bildet. Panelet mente at kinesiske merker med et etablert og troverdig forhandlernett har hatt en klar fordel. I et landsdekkende marked er en kjent lokal forhandler fortsatt et viktig element når et nytt og ukjent merke skal bli normalt for norske kjøpere.
Konklusjonen fra diskusjonen var derfor ikke at den tradisjonelle bilbransjen forsvinner. Den må derimot forandre seg. Som Andersen formulerte det: «Bilbransjen dør ikke, den bare kommer til å endre seg.»
Flere biler blir solgt – men gjennomsnittsprisen faller
Den harde konkurransen er også synlig i OFVs ferske Verdirapport for tredje kvartal.
Fra juli til september ble det registrert 41 793 nye personbiler, 3 984 flere enn i samme periode i 2025. Den samlede verdien steg med 1,8 milliarder kroner til 23,0 milliarder.
Men bilen som kunden kjøper er i gjennomsnitt blitt billigere. Snittprisen falt med 12 338 kroner og endte på 550 127 kroner.
OFV mener utviklingen gjenspeiler både et større tilbud av rimeligere modeller og et høyt kampanjetrykk. Kjøperne har flere alternativer i flere størrelser og prisklasser, samtidig som nye aktører forsøker å etablere seg raskt.
Privatkundene betyr dessuten mer. Næringsandelen falt fra året før til 33,5 prosent, noe som betyr at omtrent to av tre nye personbiler nå registreres utenfor næringsmarkedet.
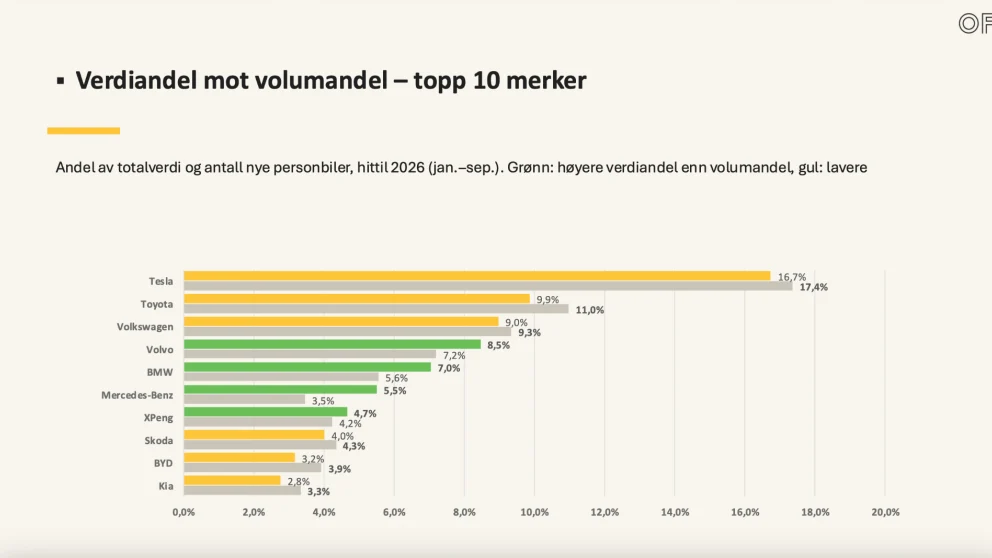
Sammenligningen mellom verdiandel og volumandel viser også de store forskjellene i modellmiks. Premiummerker som BMW, Mercedes-Benz og Volvo står for en større andel av den samlede bilverdien enn av registreringene. Merker som Tesla, Toyota, BYD, Skoda og Kia har motsatt forhold, med større volumandel enn verdiandel.
Det er et marked der høy registreringsandel ikke nødvendigvis betyr tilsvarende stor del av pengene som brukes på nye biler.
Rentekampanjene har blitt en del av priskrigen
Listeprisen forteller heller ikke hele historien om hva en ny bil faktisk koster kunden. OFV brukte en egen del av Verdirapporten på finansiering, pant og leasing – og tallene viser hvor viktig finansielle kampanjer har blitt.
Privatleasing har falt kraftig. I 2020 utgjorde det over 25 prosent, mens andelen hittil i 2026 er nede på 11,1 prosent.
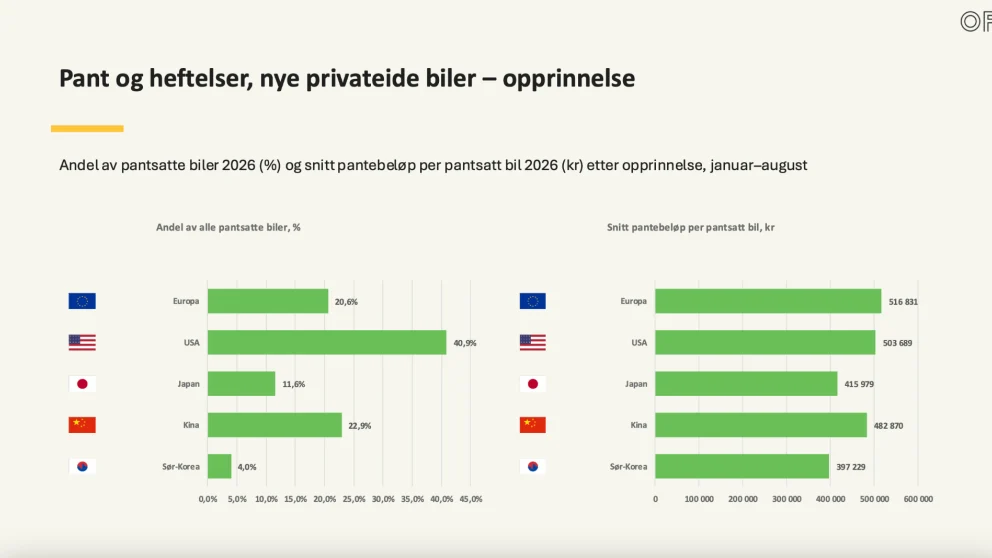
Samtidig hadde nordmenn fra januar til august registrert pant og heftelser for 14,8 milliarder kroner på nye privateide biler.
Tesla alene står for 40,4 prosent av det samlede pantebeløpet blant de ti merkene OFV viste. Enda mer oppsiktsvekkende er at 92,1 prosent av nye privateide Teslaer hadde registrert pant.
OFV koblet dette direkte til Teslas nullrentekampanje, som er forlenget ut året. Tallene illustrerer hvor effektiv en finansieringskampanje kan være: lav rente påvirker ikke bare hvilken bil kunden velger, men også hvordan kjøpet finansieres.
Andre merker viser et helt annet bilde. Volvo lå eksempelvis på 19,4 prosent biler med pant i OFVs oversikt.
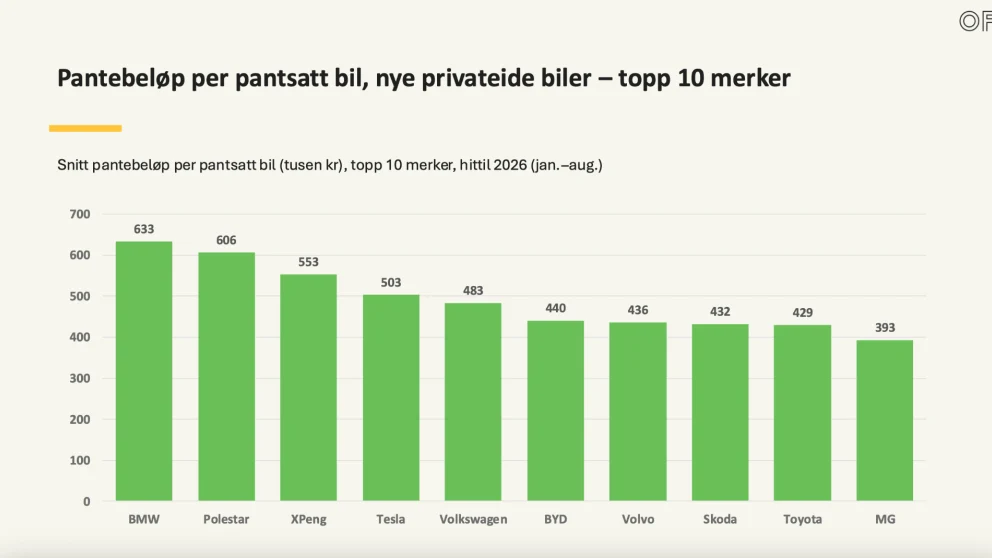
Lånebeløpene varierer også betydelig. Gjennomsnittlig pantebeløp per pantsatt privatbil var høyest hos BMW med 633 000 kroner, etterfulgt av Polestar med 606 000 og XPeng med 553 000 kroner. Tesla lå på 503 000 kroner, mens MG hadde det laveste nivået blant de ti merkene med 393 000 kroner.
Når flere elbiler begynner å ligne hverandre i rekkevidde, størrelse og ytelse, kan nettopp finansieringen bli et stadig viktigere konkurransefortrinn. Kunden sammenligner ikke nødvendigvis bare 499 000 mot 529 000 kroner – men hva bilen faktisk koster per måned.
Bruktmarkedet blir stadig viktigere for elektrifiseringen
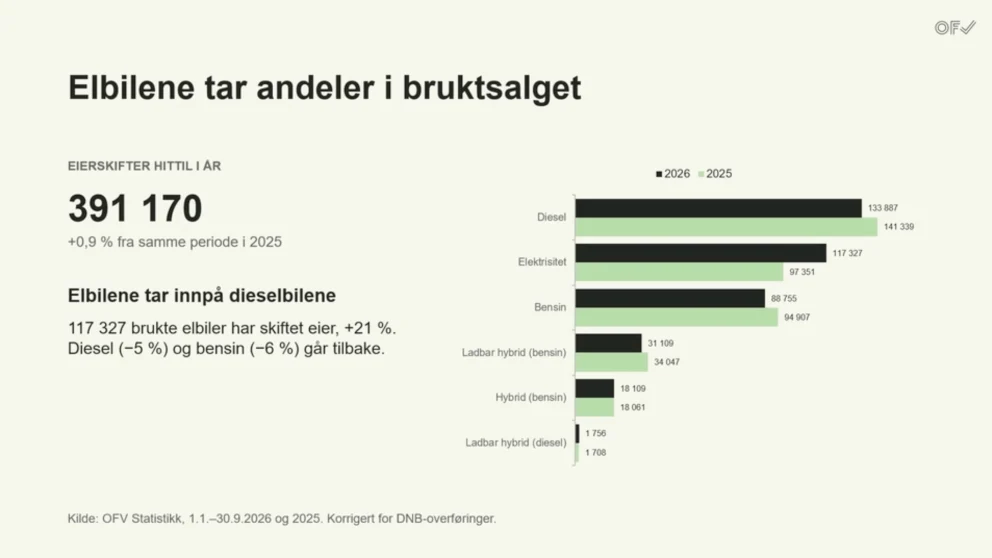
OFV minnet også om et forhold som lett forsvinner når registreringsstatistikken for nye biler dominerer overskriftene: for hver nye bil som selges i Norge skifter rundt 3,4 brukte biler eier.
Det gjør bruktmarkedet avgjørende for hvor raskt elbilen sprer seg videre til kjøpere som ikke skal ha fabrikkny bil.
Her er utviklingen tydelig. Eierskifter av brukte elbiler har økt med 21 prosent. Diesel er ned fem prosent og bensin ned seks prosent.
OFV understreket samtidig at den samlede statistikken må korrigeres for en intern DNB-transaksjon på rundt 20 000 biler som ble registrert som eierskifter uten å representere ordinært bruktbilsalg. Når denne tas ut, er den reelle samlede veksten rundt 0,9 prosent.
Volkswagen Golf har fortsatt flest eierskifter, men Tesla Model Y har rykket opp på andreplass. Antallet eierskifter for Model Y ligger 44 prosent høyere enn året før – en naturlig utvikling etter hvert som de store nybilårgangene fra de siste årene kommer tilbake på markedet.
Det samme skiftet er tydelig i våre egne løpende data fra Finn.no. I Elbil RADARs analyse av bruktmarkedet i september ser vi hvordan tilbudet av nyere elbiler vokser og Model Y får en stadig mer sentral rolle.
For elektrifiseringen av selve bilparken er dette kanskje viktigere enn enda en rekordmåned for nye biler. Først når elbilene er tilgjengelige i stort volum på bruktmarkedet, når de også kjøpere med vesentlig lavere bilbudsjett.
Varebilene tok et elektrisk sprang i september
Mens personbilmarkedet i praksis er elektrifisert, er varebilene fortsatt i en langt mer aktiv overgangsfase.
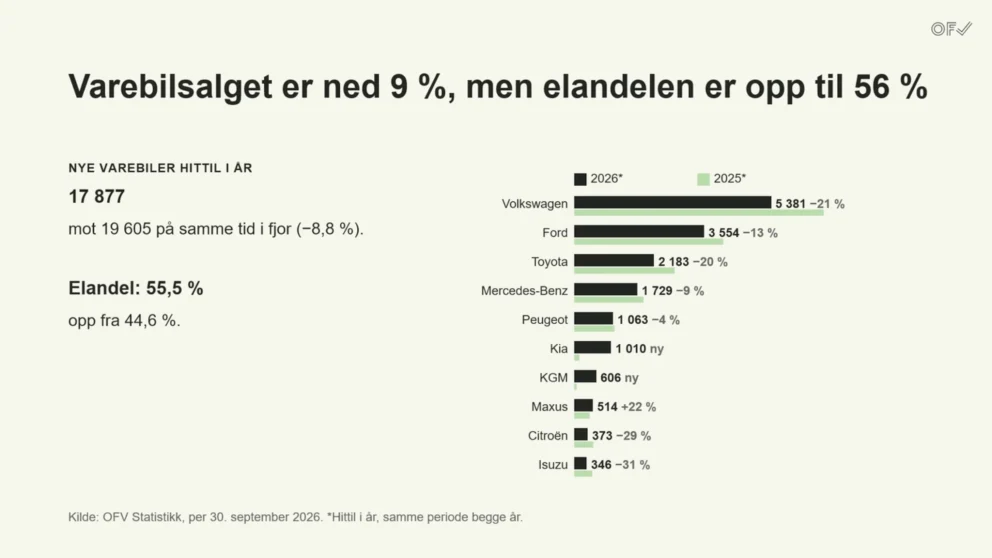
Hittil i år er det registrert 17 877 nye varebiler, ni prosent færre enn i samme periode i fjor. Elbilandelen er 56 prosent.
August og september viser samtidig hvor sterkt avgiftspolitikken påvirker tidspunktet for bilkjøp. I august falt den elektriske andelen til rundt 45 prosent. Fra 1. september ble engangsavgiften på varebiler som ikke er helelektriske økt, og mange næringskunder fremskyndet derfor fossilkjøpet.
Resultatet kom måneden etter: elbilandelen steg til rundt 75 prosent i september.
I tredje kvartal som helhet ble det registrert 6 126 nye varebiler, 939 færre enn året før. Samlet verdi falt med 0,5 milliarder til 4,7 milliarder kroner. I september alene falt antallet varebiler som ikke var helelektriske fra 1 629 året før til 509.
Snittprisen beveget seg motsatt vei og steg med 14 354 kroner til 762 193 kroner. OFV understreket at økningen ikke bare kan forklares med avgiften. En fortsatt høy andel firehjulsdrevne biler trekker også gjennomsnittet opp.
Varebilmarkedet er dessuten nesten utelukkende et næringsmarked: 99,3 prosent av registreringene tilhører næringskunder.
I paneldebatten var vurderingen at Norge ennå ikke er helt i rute mot målet for elektriske varebiler i 2029, men at produktutviklingen nå hjelper betydelig. Det kommer flere modeller som faktisk dekker bedriftenes krav til nyttelast, hengervekt og firehjulsdrift – egenskaper som har vært reelle begrensninger for mange tidligere elvarebiler.
Samtidig var det bred kritikk av å endre avgiftene midt i året. Motstanden var ikke først og fremst rettet mot virkemidler som fremmer elektrifisering, men mot at næringslivet får kort tid til å tilpasse seg og at avgiftssystemet endres mer enn én gang i året.
Unge kjører eldre biler – og elbilandelen faller utenfor byene
Bilkvartalet tok deretter et annet perspektiv på kjøretøyparken: hvilke biler unge faktisk kjører.
Rundt 111 000 personbiler har en registrert bruker mellom 18 og 25 år. I tillegg kommer omtrent 11 000 varebiler og like mange motorsykler. OFV påpekte samtidig at det reelle antallet unge sjåfører er langt større, fordi mange kjører foreldrenes biler uten å stå som eier eller leasingtaker.
Omtrent sju av ti i aldersgruppen har førerkort.
Forskjellen mot resten av bilparken er tydelig. En bil med en registrert bruker mellom 18 og 25 år er i gjennomsnitt nesten 15 år gammel. For befolkningen samlet er gjennomsnittet knapt 12 år. Mer enn halvparten av personbilene de unge bruker er eldre enn 14 år.
Geografien forsterker forskjellen. Unge i mindre sentrale områder har langt oftere egen bil enn unge i de største byene. Samtidig stiger bilenes gjennomsnittsalder jo mindre sentralt man bor, mens elbilandelen faller.
Det sier noe viktig om den neste fasen i elbilskiftet. En elbilandel på nær 100 prosent blant nye biler betyr lite for en 20-åring som kjøper en 15 år gammel bruktbil. For denne gruppen avgjøres elektrifiseringen av hvor raskt gode og rimelige elbiler beveger seg nedover i bruktmarkedet.
Den påfølgende trafikksikkerhetsdelen, med Statens vegvesen og Ung i trafikken, viste også hvorfor bilens alder har betydning utover drivlinjen. I Vegvesenets analyse av alvorlige ungdomsulykker var feil og mangler ved kjøretøyet en vesentlig medvirkende faktor i omtrent hver fjerde undersøkte ulykke, med dekk som den tydeligste enkeltfaktoren.
Den store utfordringen: Nybilsalget er elektrisk, bilparken er det ikke
Mot slutten av Bilkvartalet løftet OFV blikket fra kvartalstallene og helt frem til 2040. Her kom kanskje arrangementets viktigste perspektiv.
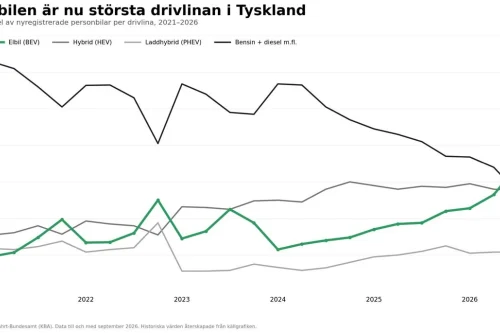
I 2012 var elbilandelen blant nye personbiler bare 2,9 prosent. I dag ligger den rundt 97,9 prosent. På bare 14 år er den dominerende drivlinjen i nybilsalget blitt snudd fullstendig.
Men blant alle personbiler på norske veier er situasjonen en annen. Bare rundt 35 prosent av bilparken er elektrisk. Diesel står fortsatt for cirka 29 prosent og bensin for omtrent 23 prosent.
Det betyr at flertallet av personbilene nordmenn faktisk møter i trafikken fortsatt har forbrenningsmotor.
OFV har derfor utviklet en modell som forsøker å framskrive personbilparken frem mot 2040. Den tar blant annet hensyn til SSBs befolkningsprognoser, førerkortandel, behovet for biler per innbygger, bilenes levetid, nybilsalg, bruktimport, eksport og vraking.
Organisasjonen understreker at dette er en modell, ikke en fasit. Forutsetningene kan justeres, og endringer i nybilsalg, levetid eller vraking kan gi andre resultater.
Med dagens forutsetninger når Norge først 50 prosent elbiler i den samlede personbilparken i 2029.
I 2040 ender modellen på rundt 3,12 millioner personbiler. Omtrent 85 prosent vil være elektriske, men 15 prosent vil fortsatt ha fossil drivlinje.
Det tilsvarer rundt 480 000 fossilbiler som fortsatt befinner seg i Norge i 2040.
De blir riktignok gamle. OFVs modell antyder at den gjenværende fossile bilparken på det tidspunktet vil ha en gjennomsnittsalder på godt over 30 år.
Også den samlede bilparken blir eldre. Gjennomsnittsalderen øker i modellen fra omtrent 11,6 år i dag til 14,9 år i 2040.
En viktig forklaring er at bilene vrakes saktere. Tidligere tilsvarte årlig vraking rundt 4,6 prosent av bestanden. Nå er nivået nede på rekordlave 2,7 prosent. I framskrivingen antar OFV at andelen etter hvert øker til rundt 3,1 prosent.
Dermed forsvinner ikke bensin- og dieselbilene bare fordi ingen lenger kjøper dem nye. De blir værende på veiene i mange år, vandrer videre på bruktmarkedet og ender til slutt som en stadig eldre del av bestanden.
Geir Inge Stokke oppsummerte skillet mellom registreringsstatistikken og virkeligheten på veien i én setning: «Nybilsalget er løst, men bilparken er ikke det.»
Avgiftspolitikken virker – spørsmålet er hva som kommer etterpå
OFVs gjennomgang viste også hvor konsekvent norske bilkjøpere har reagert på politiske virkemidler over tid. Da avgiftssystemet favoriserte diesel, økte dieselandelen. Da elbilen fikk sterke fordeler, flyttet nybilsalget seg gradvis over på elektrisk drift.
Varebiltallene fra august og september er et ferskt eksempel på akkurat det samme: en avgiftsendring flyttet store registreringsvolumer fra én måned til en annen og endret drivlinjefordelingen nesten umiddelbart.
Dermed blir neste spørsmål hva politikken skal forsøke å påvirke når nybilsalget av personbiler allerede er nær helelektrisk.
OFV mener mer oppmerksomhet må rettes mot den eksisterende kjøretøyparken og de segmentene der elektrifiseringen fortsatt går tregere. Organisasjonen etterlyser samtidig en langsiktig og forutsigbar avgiftspolitikk, slik at store endringer ikke kommer med så korte frister at privatpersoner og næringsliv fremskynder eller utsetter kjøp for å tilpasse seg nye regler.
Statsbudsjettet for 2027 legges frem 7. oktober, dagen etter Bilkvartalet. Der vil bilavgiftene gi den første indikasjonen på hvilke virkemidler regjeringen ønsker å bruke når Norge beveger seg fra den første fasen av elbilskiftet – å gjøre nye elbiler attraktive – til den langt langsommere oppgaven med å elektrifisere hele kjøretøyparken.
Et elbilmarked som går inn i en ny fase
Det mest interessante ved OFVs tredje kvartalsgjennomgang er derfor ikke én enkelt rekord.
På overflaten er historien enkel: Norge har nå et nybilmarked der bensin og diesel nesten er borte. Under overflaten blir bildet langt mer komplekst.
Tesla har en kundelojalitet som konkurrentene foreløpig ikke er i nærheten av. Kinesiske merker tar kunder direkte fra Europas tradisjonelle bilprodusenter. Nye biler blir billigere i gjennomsnitt samtidig som rentekampanjer påvirker kjøpsmønsteret. Brukte elbiler vokser langt raskere enn brukte fossilbiler. Varebilene er på vei inn i sin egen elektriske overgang, mens unge og distriktsboere fortsatt i stor grad kjører eldre biler.
Og bak alle disse bevegelsene ligger den langsomme utskiftingen av nesten tre millioner personbiler.
Det er der den neste delen av den norske elbilhistorien skal utspille seg. Norge har i stor grad løst spørsmålet om hvilken drivlinje folk velger når de kjøper en ny personbil. Nå handler det om hvor raskt resten av bilparken klarer å følge etter.